先講結論,三句話:
- 最近在 X 上被大量轉傳的「一個億萬富翁用 42 分鐘講清楚全球經濟」,講者是橋水基金創辦人達利歐(Ray Dalio),時間是 2019 年 3 月,不是現在。
- 他教的「經濟是怎麼運作的」那套想法,到今天還是很好用,值得學。
- 但他當年對市場的不少判斷,後來都沒有成立。這正好說明一件事:看懂經濟,不等於知道什麼時候該買、什麼時候該賣。
一、這支影片到底是什麼?
- 講者:Ray Dalio,橋水基金的創辦人。橋水是全球規模最大的「避險基金」之一——簡單說,就是專門幫退休基金、大機構管理大筆資金的投資公司。
- 時間地點:2019 年 3 月,阿布達比一家投資顧問公司(Liwa Capital)辦的活動,台下是他們的客戶。
- 原片:主辦單位 2020 年就把完整影片放上 YouTube 了(原片連結↗)。
最近在網路上流傳的,是中文字幕的轉貼版本,沒有寫講者是誰,也沒有寫是哪一年。
這一點很重要。因為演講裡他說的「現在」,指的是 2019 年。拿來跟今天比,幾乎全部不一樣了:
| 他在影片裡說的「現在」(2019 年) | 2026 年的實際狀況 |
|---|---|
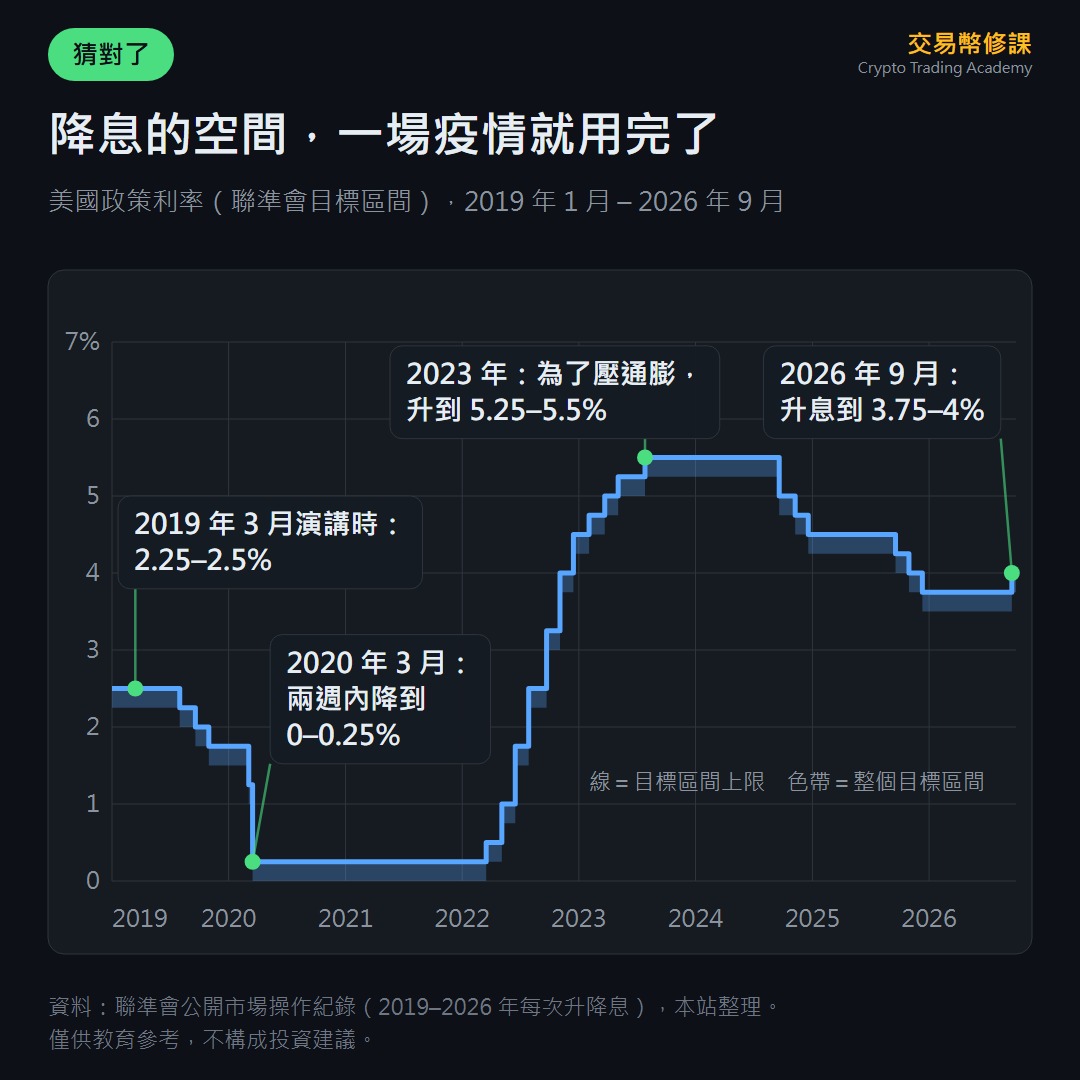
| 美國利率約 2.5%,再降到零就沒得降了 | 美國央行(聯準會)9 月剛升息到 3.75–4% |
| 景氣已經好了 9 年,走到後段 | 那一輪景氣 2020 年 2 月就結束了 |
| 歐洲利率是零,日本是負的 | 歐洲央行今年兩度升息到 2.5%,日本 2024 年就結束負利率 |
| 英國的柯賓很可能上台 | 柯賓在 2019 年 12 月的大選大敗 |
所以看這支影片的第一件事:把它當成一堂 2019 年的經濟課,不要當成現在的新聞。
二、他怎麼看經濟:一台會自己轉的機器
這是整支影片最有價值的部分。我們用最白話的方式講一遍。
最重要的零件:借錢
達利歐說,長期來看,最重要的是大家越來越會做事、做得越來越有效率。但這件事變得很慢,你每天感受不到。
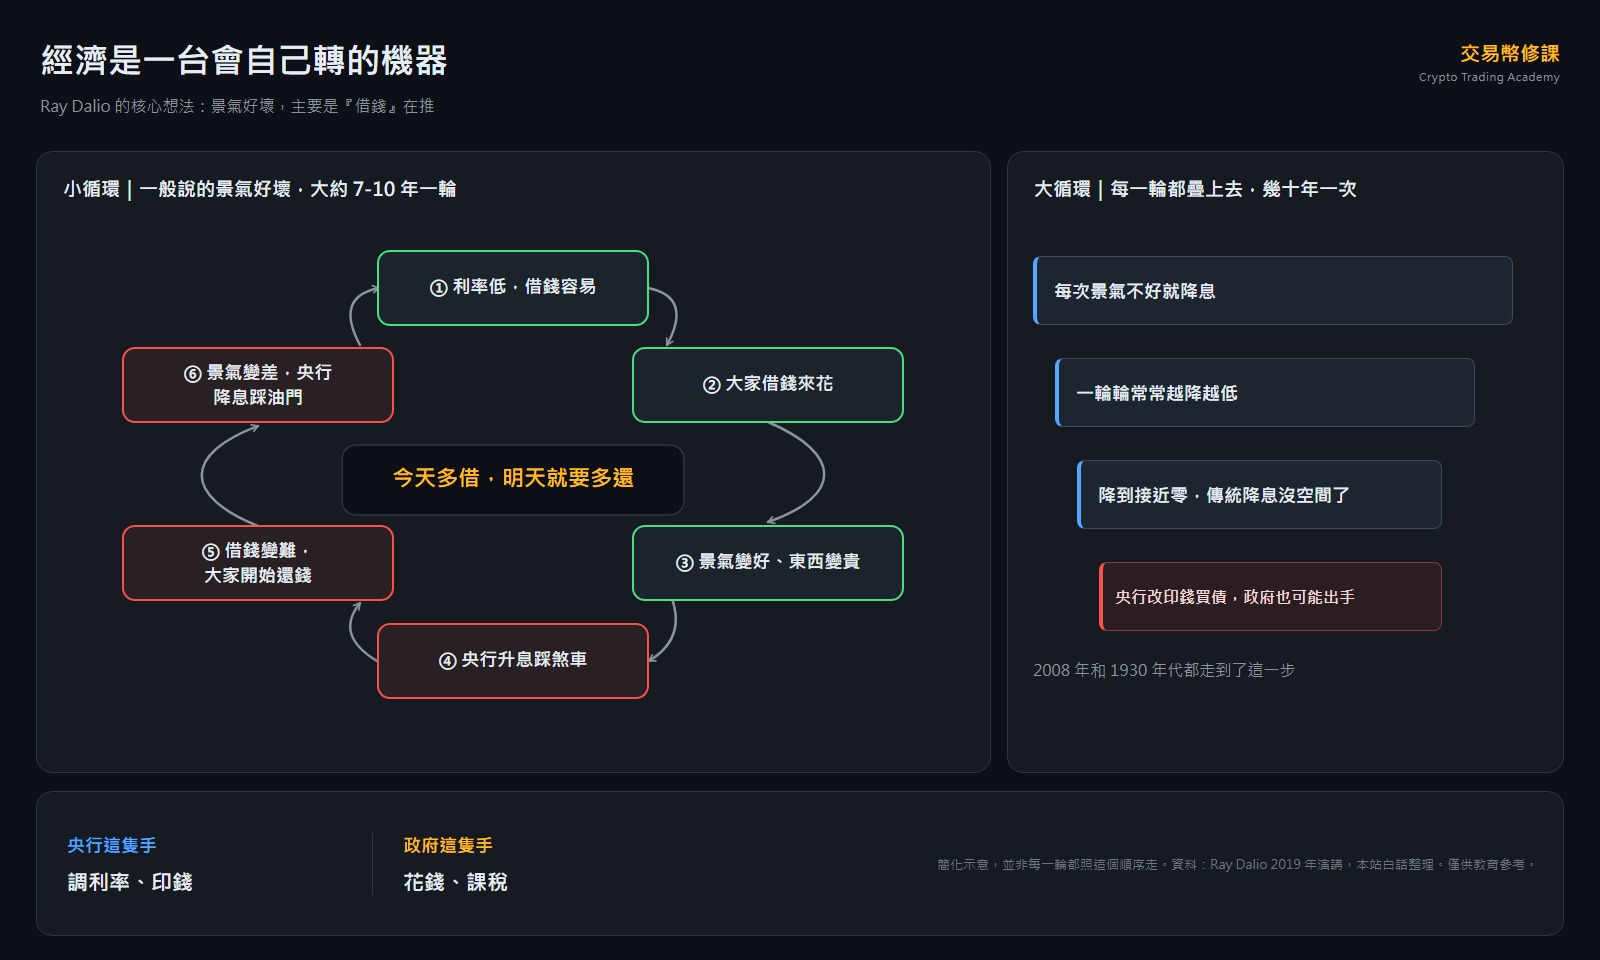
在達利歐的框架裡,你每天感受到的景氣好壞,「借錢」是最重要的推手。
道理很簡單:
- 今天借錢,今天就可以多花,景氣就變好。
- 但借來的錢明天要還,明天就得少花,景氣就變差。
所以景氣會一上一下,像呼吸一樣。這叫小循環,也就是一般說的「景氣好、景氣壞」。他在這場演講裡說大約 7 到 10 年走一輪(他在其他場合也說過 5 到 8 年——這個循環沒有固定的時鐘,後面會再講到這點)。
小循環疊起來,就是大循環
景氣變差的時候,央行通常會降利率,讓大家比較容易借錢,把景氣拉回來。
達利歐觀察到的是:一輪一輪下來,利率常常越降越低。降到接近零的時候,傳統的降息就沒什麼空間了。這時候央行可能改成印錢去買債券——等於把錢放進金融市場(不是直接發給一般人);政府也可能出手花錢。
他說,2008 年的金融海嘯,和 1930 年代的大蕭條,都走到了這一步。這叫大循環,幾十年才走一輪。
三個要維持的平衡
他看任何一個國家,都會先檢查三件事有沒有失衡:
- 借的錢,不能長得比賺的錢快。
否則長期下來,還錢的壓力會愈來愈大,最後就得調整。
- 經濟不能太熱,也不能太冷。
太熱,東西會一直變貴,央行就會踩煞車;太冷,大家沒工作,央行就會踩油門。
- 冒比較大的風險,應該要有機會賺比較多。
一般來說,大家會期待股票賺得比債券多、債券(借錢給政府或公司、收利息的憑證)賺得比放銀行多。如果不是這樣,錢就不會往那邊流。但要注意:這是「期待」,不是保證。
兩隻可以出手的手
當這三個平衡出問題,能出手調整的有兩隻手:
- 央行這隻手:調利率、印錢。
- 政府這隻手:花錢、課稅。
他說,只要你知道現在走到循環的哪一段,就大概能猜到接下來會發生什麼。
這句話,我們要打個問號。 下一節就是答案。
三、7 年後對答案
我們把演講裡他對世界的具體判斷一條一條拿出來,用 2019 到 2026 年實際發生的事核對。
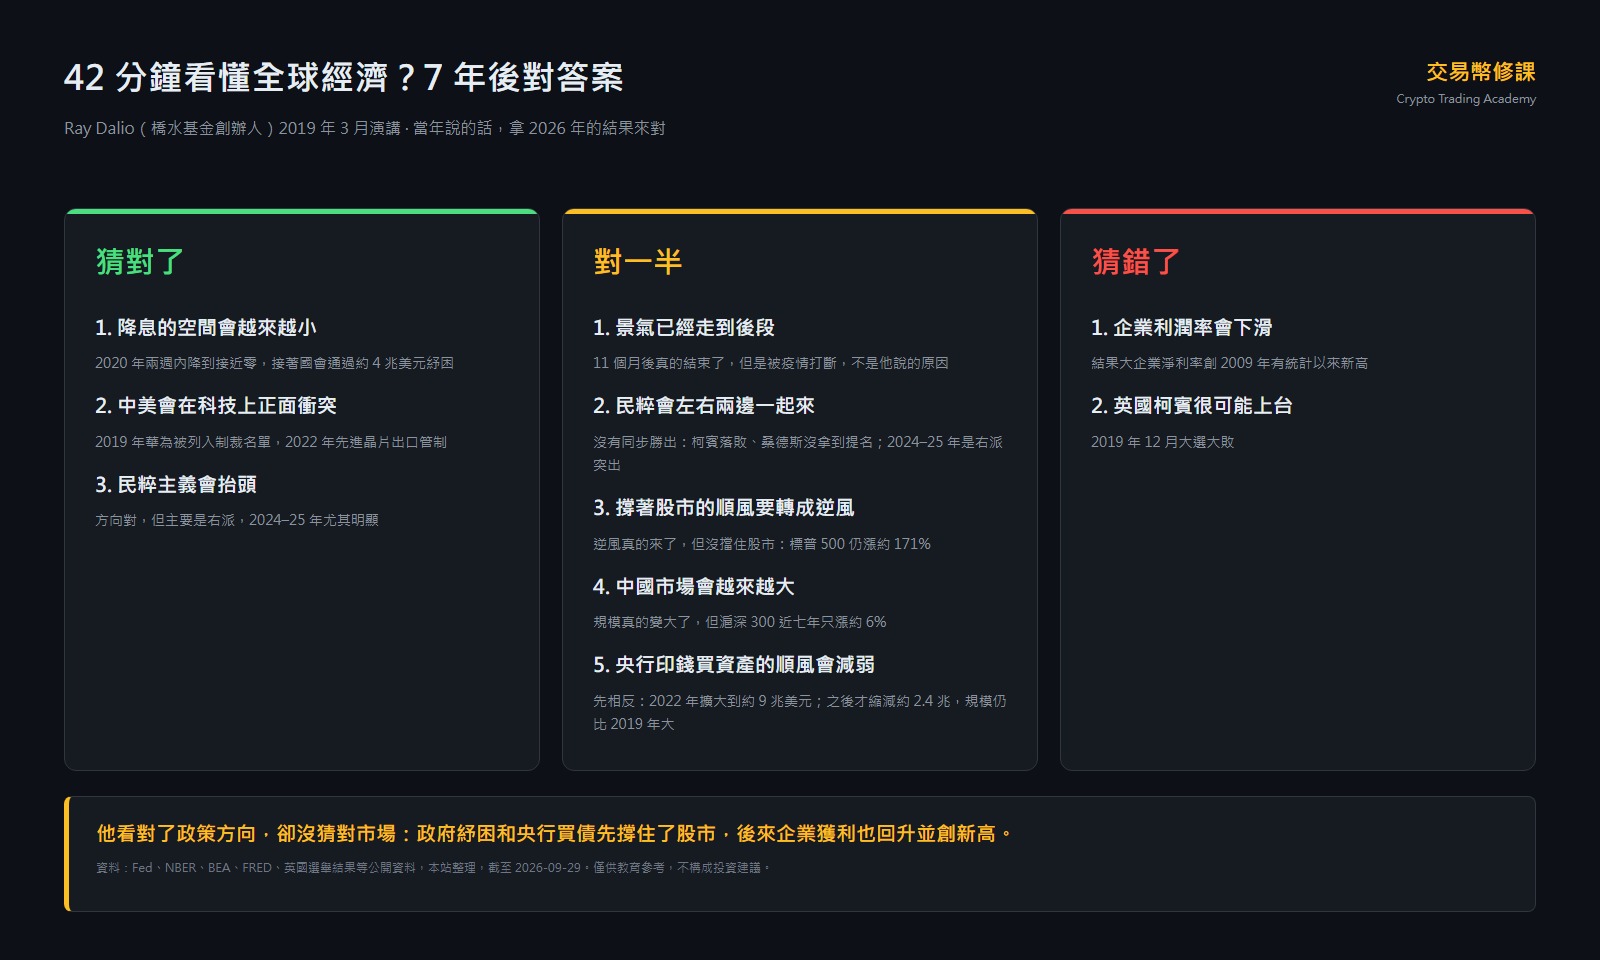
他猜對的
| 他在 2019 年說 | 後來發生的事 |
|---|---|
| 央行能降息的空間越來越小,美國從 2.5% 降到零就沒了 | 2020 年疫情爆發,聯準會兩週內就把利率降到接近零。接著美國國會通過了約 4 兆美元的紓困措施,央行也大量買進公債 |
| 中國會挑戰美國,主戰場是科技(他點名 5G 和華為) | 兩個月後,華為就被美國列入制裁名單;2022 年美國再對先進運算晶片與相關設備實施出口管制 |
| 貧富差距會讓「民粹」抬頭(民粹:主打「一般人對抗菁英」的政治訴求) | 方向對:2024 到 2025 年,美國和歐洲的民粹政黨在多場選舉大有斬獲,例如德國極右派得票翻倍 |
補充一點:「下一步光靠央行不夠,得靠政府和央行一起出手」這個判斷,他在這場演講裡只點到為止;同一年 7 月他另寫了一篇文章講得很明白。2020 年的政策組合,幾乎就是照這個方向走的。
他對一半的
| 他在 2019 年說 | 實際情況 |
|---|---|
| 景氣已經走到後段 | 11 個月後景氣真的結束了,但原因是疫情,不是他說的「央行踩煞車」。當時聯準會其實正在降息 |
| 民粹會左右兩邊一起來 | 並不是左右兩邊同步勝出:柯賓在 2019 年英國大選落敗,桑德斯沒有拿到 2020 年民主黨的總統提名;2024 到 2025 年,則是右派民粹在多國選舉表現特別突出 |
| 過去撐著股市的順風,要轉成逆風了 | 逆風後來確實出現了(例如 2022 年大幅升息、債券大跌),但沒有擋住股市:美國股市的代表指數「標普 500」,從 2019 年 3 月底的 2,834 點漲到 2026 年 9 月 28 日的 7,684 點,七年半漲了約 171%(不含股息) |
| 中國市場會越來越大、越來越重要 | 規模確實擴大了(總市值 2019 年約 8.6 兆美元,2025 年約 15.5 兆美元)。但規模變大,不等於股價表現好:中國股市的代表指數「滬深 300」,從 2019 年底到 2026 年 9 月 29 日只漲了約 6%(未計股息)。至於是否「更重要」,光看一個指數沒辦法判斷 |
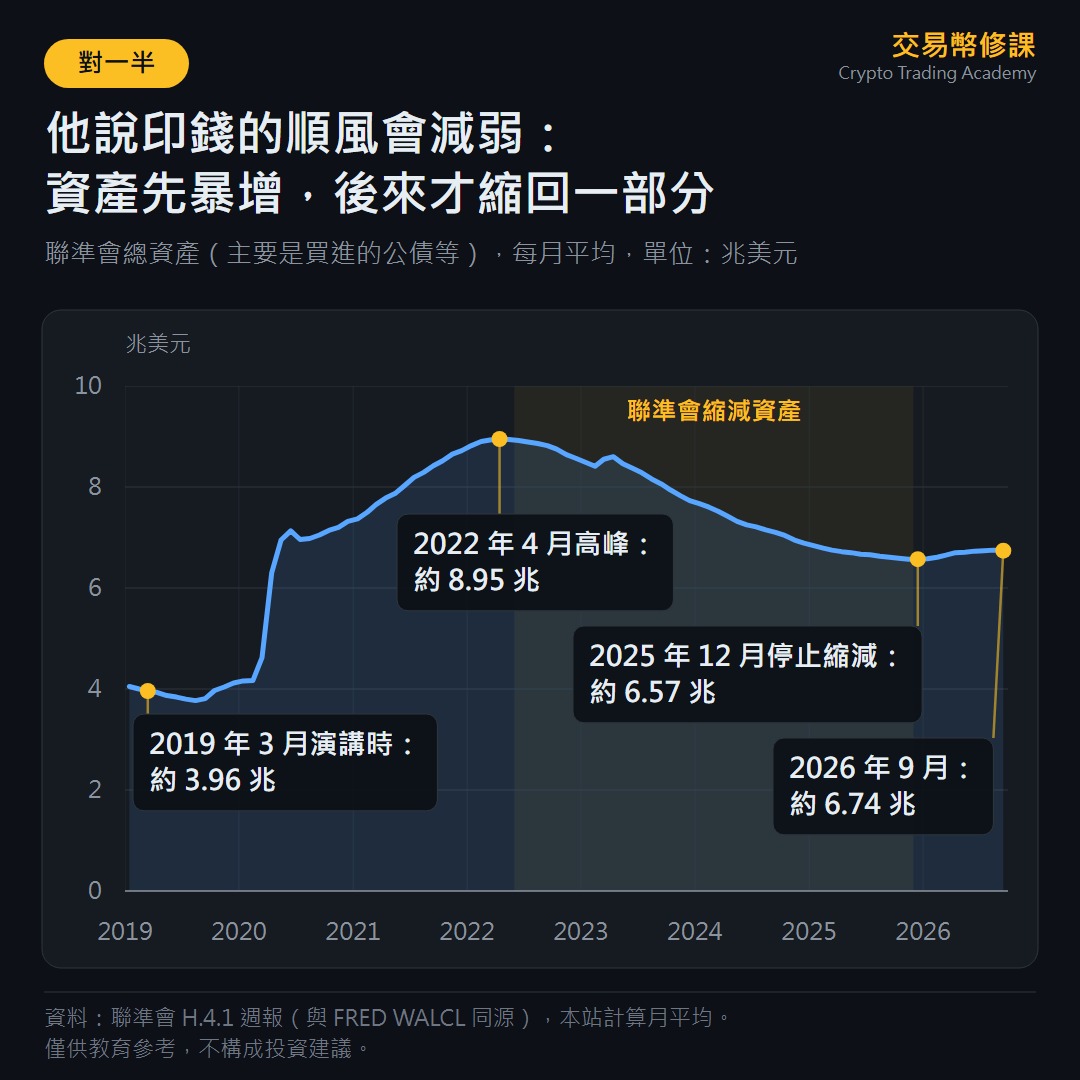
| 央行印錢買資產帶來的順風,會減弱 | 先是相反:演講後一年內,聯準會就大量買債,手上的資產(主要是買進的公債等)從約 4 兆美元擴大到 2022 年的約 9 兆。之後 2022 到 2025 年確實縮減了約 2.4 兆,但主要是為了對付高通膨,不是他當年講的理由;到 2026 年 9 月,規模仍比演講時大約 7 成 |
他猜錯的
| 他在 2019 年說 | 實際情況 |
|---|---|
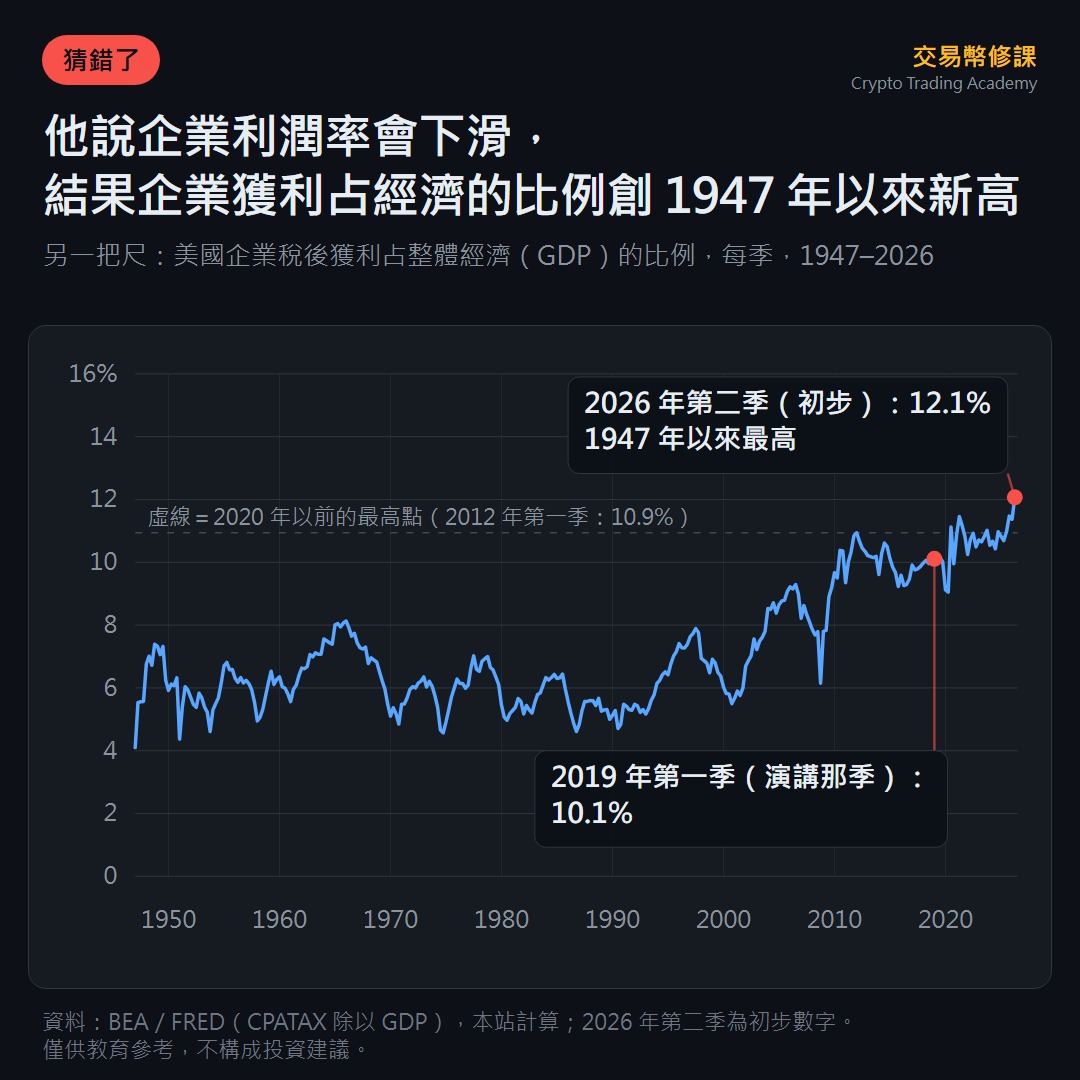
| 企業的利潤率會下滑 | 相反。美國標普 500 大企業的淨利率(每賣 100 元,最後留下多少利潤),從 2019 年約 11%,升到 2026 年第一季的 14.8%,在當時創下 2009 年有統計以來新高(第二季的初步數字 15.7% 還更高)。換另一把尺(全美企業獲利占整體經濟的比例)看,2026 年第二季也創下 1947 年以來新高 |
| 英國的柯賓很可能上台 | 2019 年 12 月大選,柯賓的工黨只拿 202 席,保守黨拿 365 席,大敗 |
值得注意的反差
他在 3 月的演講指出降息空間有限,7 月又另文主張政府和央行要一起出手——這個政策方向,他看對了。
但政府紓困、央行買債,反而先把市場撐住了;後來企業獲利回升、不斷創新高,也推著股價往上走。
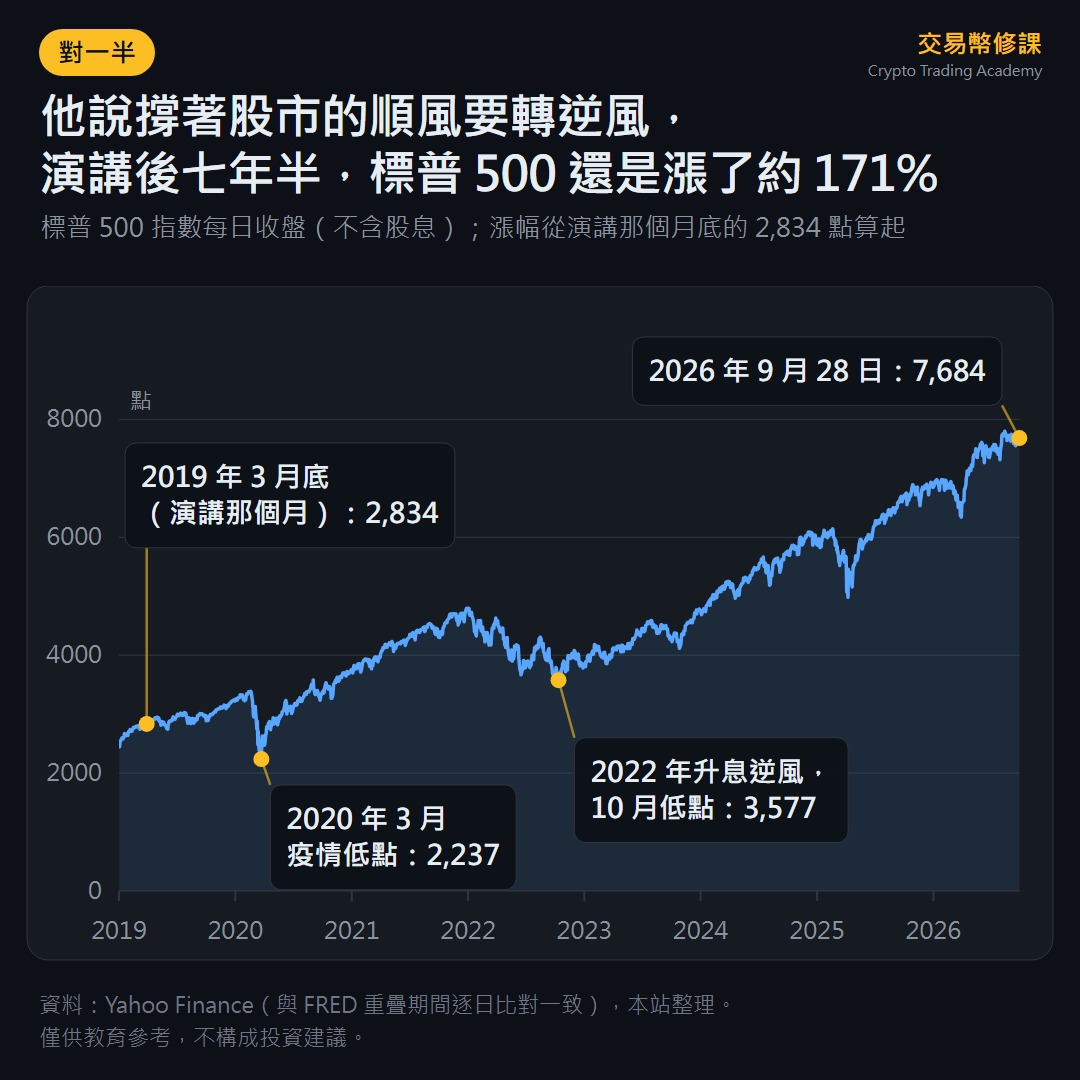
猜對政策方向,不等於猜對股市。 這是這場演講留給我們最有價值的一課。
四、為什麼框架是對的,預測卻錯了?
我們認為原因有三個。
第一,這套框架是地圖,不是時鐘。
它可以告訴你「現在大概在哪裡」,但沒辦法告訴你「幾月幾號會轉彎」。一個小例子:他在 2018 年 9 月就說景氣走到「第七局」,半年後的這場演講,還是說「第七局」。局數沒有前進,就代表這個比喻沒辦法拿來計時。
第二,它沒辦法預料意外。
2020 年的疫情、2022 年的俄烏戰爭,都不是從借錢的循環裡長出來的。達利歐本人在 2020 年的報告裡也承認,他沒料到把景氣打斷的會是疫情。
第三,他借用的歷史劇本,後來沒有照著演。
演講裡他把 2008 年之後的復甦,比作 1932 到 1937 年:經濟慢慢回升,央行一收緊,1937 年就再掉回衰退。
但 2022 到 2023 年,聯準會大幅升息,美國並沒有陷入衰退。2020 年代反而出了另一個問題:物價暴漲,2022 年 6 月美國通膨衝到 9.1%,是 40 年來最高。劇本不一樣,押注的方向自然也跟著偏了。
達利歐現在在看什麼?
他的重心已經從 2019 年的「利率到零、央行沒子彈」,轉到了「政府債務與利息負擔愈來愈重」。2025 年他出版的新書《How Countries Go Broke》(國家是怎麼破產的),講的就是這件事。
換句話說,連他本人都在更新自己的看法。7 年前的影片,不能當成他今天的觀點。
五、你可以帶走的三件事
框架拿來預測會失準,但裡面有幾個觀念,到今天都很好用。這三件事,不管你是投資股票、加密貨幣,還是管理自己的錢,都用得上。
第一件:看債,不只看賺多少
判斷一個國家、一家公司,甚至你自己的財務狀況,先問一句:
如果是,現在看起來再風光,都可能只是在提前花未來的錢。這是整場演講最站得住、到今天也沒過時的一句話。
第二件:重點不是好消息,是「比大家想的好還是差」
很多新手會想:「新聞說經濟很好,那股票應該會漲吧?」
達利歐說,價格早就反映了大家的預期。真正會讓價格動的,是結果比預期好,還是比預期差。
2022 年和 2023 年就是很好的例子:
- 2022 年:聯準會在 2021 年底預估,2022 年通膨大約 2.6%;到 2022 年底,它自己估計實際約 5.6%(用另一個常用指標 CPI 看,年中最高衝到 9.1%)。遠比預期糟,那一年美國股票跌了約 18%(含股息)、債券跌了約 13%,一起跌。
- 2023 年:聯準會原本預估經濟只會成長 0.5%(以「第四季比前一年第四季」計算);用同一把尺量,實際成長約 3.4%,比原先預估好很多。同一年,美國股市即使在利率 5% 以上的高點,仍漲了約 26%(含股息)。
這兩個例子不能證明股市只因為一個原因漲跌,但都說明了一件事:只看新聞好不好、利率高不高,都不足以判斷漲跌;要看結果「比大家以為的」好還是差。
第三件:漲過的東西可能只是變貴了,不一定是好東西
達利歐說,大部分投資人最大的錯誤,是把「最近漲很多」當成「這是好投資」。其實它可能只是變貴了。
有數據可以參考:研究機構晨星統計,截至 2024 年的十年間,投資人平均每年比自己買的基金少賺約 1.2 個百分點,主要原因之一就是買賣的時間點不好——常常漲完才進場。
幣圈的朋友應該很有感:2021 年 11 月比特幣在 6.9 萬美元左右的高點追進的人,隔年帳面一度跌了約 76%。
但也要公平說:不是所有漲過的都會跌。這幾年美國的大型科技公司一直漲,背後很重要的一個原因是它們真的越賺越多。所以關鍵不是「漲過沒有」,而是賺錢的能力有沒有跟上價格。
附帶一件:什麼才叫真的分散?
達利歐很強調「分散投資」,但他講的分散,不是「多買幾樣」,而是找不會一起漲、一起跌的東西。
他舉了一個例子:美國的股票之間,大多數時候會一起動。所以你買 100 檔、1,000 檔,風險也不會比買 5 到 10 檔低多少,因為它們本來就常常一起漲跌。
套到幣圈來看(這是我們的延伸推論,不是他演講裡講的):如果你手上有 15 個幣,但它們全都跟著比特幣一起漲、一起跌,那不叫分散,只是同一個賭注押了 15 次。
不過也要提醒兩件事:
- 他在演講裡說,找到 15 個完全不相關的投資,風險可以降將近 80%。在「每個投資的波動都一樣、彼此完全不相關」的理想情況下,實際算出來大約是 74%。他講得稍微滿了一點,而且現實中很難做到完全不相關。
- 真正遇到危機時,很多平常不會一起動的東西,會突然一起跌。2022 年股票和債券同時大跌,就是這樣。連他自家的「全天候」配置(他在演講裡稱為最理想的分散組合),那一年也跌了約 22%(以橋水其中一個常被引用的版本計),比常見的「六成股票、四成債券」全球組合(約 −16%)還多。一年的成績不足以否定整套方法,但足以說明:分散能降低風險,但沒辦法保證不虧。
六、想看原版的話
如果你想自己看,建議直接看原版,而不是轉了好幾手的剪輯:
- 這場演講的原片(2019 年,42 分鐘,英文):YouTube 連結↗
- 達利歐官方動畫《經濟機器是怎麼運作的》(2013 年,31 分鐘):演講前半段的完整版,講得更清楚。YouTube 連結↗
- 官方動畫《變化中的世界秩序》(2022 年,43 分鐘):演講裡「國家興衰、貨幣換位」那段的完整版。YouTube 連結↗
這些都是免費的。網路上說它「比讀 20 萬美元的 MBA 還值得」,是行銷的說法:一場 42 分鐘的演講,本來就不能跟一整套商學院課程比,而且同樣的內容,他自己早就免費公開了。
但地圖不會告訴你明天會不會下雨,
也不會告訴你什麼時候該出門。
資料來源
- 演講內容:Liwa Capital 官方原片↗(2019 年 3 月),本站自行逐字轉錄
- 同年「政府和央行要一起出手」的文章:Ray Dalio, It's Time to Look More Carefully at "Monetary Policy 3"(2019 年 7 月)↗
- 美國升息與利率:聯準會 2026 年 9 月 16 日決議↗;歷次升降息(利率圖):聯準會公開市場操作紀錄↗
- 景氣起訖:美國經濟研究局(NBER)景氣循環日期↗
- 標普 500 淨利率:FactSet(2026 年 7 月 28 日)↗
- 全美企業獲利占經濟比例:FRED:CPATAX↗ 除以 FRED:GDP↗
- 2023 年實際經濟成長(第四季比前一年第四季):FRED:A191RO1Q156NBEA↗
- 標普 500 點數:FRED:SP500↗;每日收盤(標普圖):Yahoo Finance↗
- 聯準會資產規模:FRED:WALCL↗;每週原始資料(資產圖):聯準會 H.4.1 週報↗
- 2022、2023 年的預估與實際:聯準會 2021 年 12 月經濟預測↗、2022 年 12 月經濟預測↗、美國勞工統計局 CPI 9.1%↗
- 英國 2019 年大選結果:Electoral Reform Society↗
- 德國 2025 年大選結果(極右派得票 20.8%,2021 年 10.4%):德國聯邦選舉委員會↗
- 2022、2023 年股票與債券的年度報酬(含股息):Novel Investor 資產類別報酬表↗
- 中國上市公司總市值(2019、2025 年):世界銀行:上市公司總市值↗
- 滬深 300 指數(2019 年底收 4,096.58;2026 年 9 月 29 日收 4,345.21):中證指數公司↗
- 歐洲央行利率:ECB 主要利率↗
- 投資人少賺的缺口:晨星 Mind the Gap 研究(報導)↗
- 全天候配置 2022 年表現:Markov Processes↗
- 達利歐承認沒料到疫情:The Changing World Order(2020 年報告)↗
風險提示
- 本文是教育內容,不構成任何投資建議。 我們不推薦任何資產、基金、配置方式或買賣時點。
- 文中提到「全天候配置」與橋水基金,僅引用其歷史表現來說明分散投資的限制,不構成推薦、買賣建議,也不代表對其未來表現的判斷。
- 本文 2019 年的說法,出自達利歐 2019 年 3 月的演講(以及文中註明的同年文章)。2026 年的數字各自標了日期,多為 2026 年 9 月 28–29 日。來源見上方「資料來源」,由本站自行整理。
- 市場數字變動很快,閱讀時請留意日期。
- 歷史表現不代表未來。加密貨幣與股票都可能大幅波動,甚至損失全部本金。請只用你輸得起的錢,並自己做最後的決定。